FRAUDE AU PRÉSIDENT : COMMENT PROTÉGER SON ENTREPRISE CONTRE LES FAUX ORDRES DE VIREMENT ?
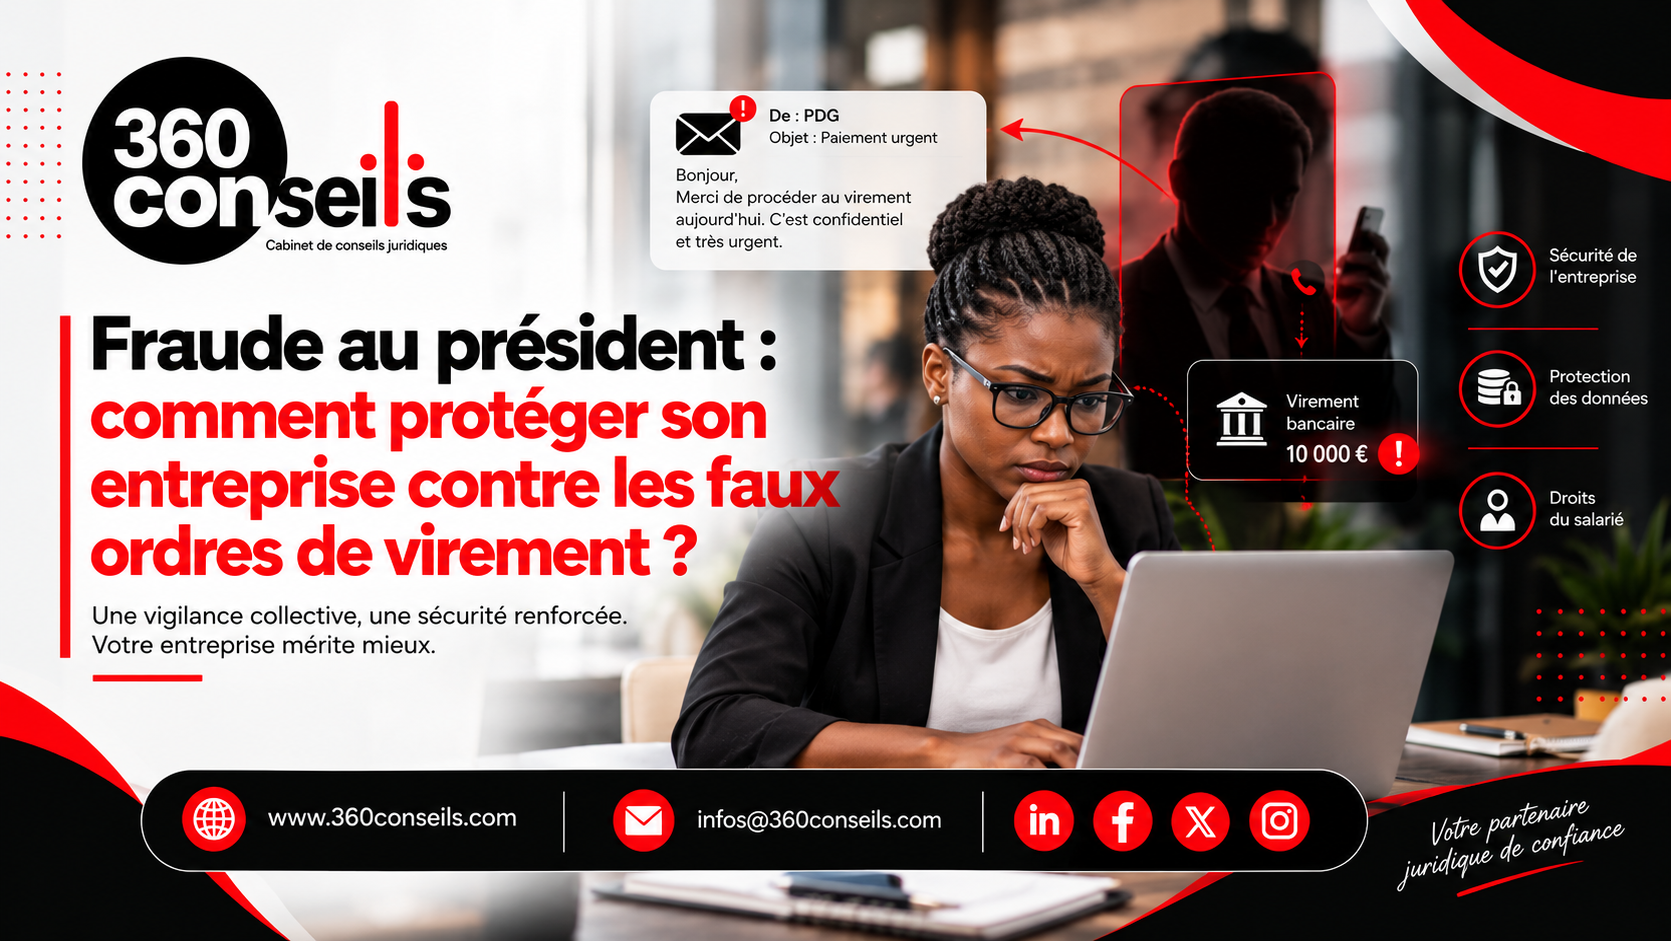
La fraude au président figure parmi les techniques d’escroquerie qui exploitent le plus efficacement la confiance et les habitudes organisationnelles des entreprises. Elle consiste, pour un fraudeur, à usurper l’identité d’un dirigeant ou d’un responsable habilité afin d’obtenir d’un collaborateur l’exécution d’un virement bancaire au profit d’un compte frauduleux. En jouant sur l’urgence, la confidentialité et le respect de la hiérarchie, l’auteur de la fraude cherche à faire contourner les procédures habituelles de contrôle et de validation.
Avec la généralisation des échanges numériques, cette pratique peut prendre différentes formes : courriel imitant l’adresse du dirigeant, compte de messagerie compromis, appel téléphonique ou message instantané. Elle ne suppose pas nécessairement une intrusion directe dans le système informatique de l’entreprise. Quelques informations accessibles en ligne, une bonne connaissance de l’organisation interne et une mise en scène crédible peuvent suffire à tromper un salarié. La fraude au président constitue ainsi un risque à la fois financier, organisationnel et numérique, qui nécessite une vigilance collective.
Comprendre le mécanisme de la fraude au président
La fraude au président repose généralement sur une préparation préalable. Le fraudeur recueille des informations sur l’entreprise, ses dirigeants, ses collaborateurs, ses partenaires commerciaux et ses habitudes de fonctionnement. Les sites institutionnels, les réseaux sociaux professionnels, les communiqués, les offres d’emploi et les publications des salariés peuvent lui permettre d’identifier les personnes qui interviennent dans les paiements ou disposent d’un pouvoir de validation. Des informations apparemment anodines peuvent ainsi être utilisées pour construire un scénario particulièrement convaincant.
Une fois ces renseignements réunis, le fraudeur prend contact avec un salarié, souvent un membre du service comptable ou financier, en se présentant comme le dirigeant de l’entreprise. Il peut invoquer une opération stratégique, le règlement urgent d’un fournisseur, une acquisition confidentielle ou une transaction exceptionnelle. Le message insiste généralement sur la nécessité d’agir rapidement et de ne pas divulguer l’opération à d’autres personnes. Cette combinaison d’urgence et de confidentialité vise à empêcher le destinataire de procéder aux vérifications habituelles.
Dans certains cas, l’escroc utilise une adresse électronique très proche de celle du dirigeant. Dans d’autres, il prend le contrôle d’une véritable boîte de messagerie professionnelle ou poursuit les échanges par téléphone afin de renforcer la crédibilité de sa demande. Il peut même imiter le style d’écriture du dirigeant et reprendre des éléments précis de son agenda ou de ses relations professionnelles. Lorsque le salarié exécute le virement sans vérification indépendante, les fonds sont transférés vers un compte contrôlé par les fraudeurs, puis parfois rapidement déplacés vers d’autres comptes.
Pourquoi les entreprises sont-elles vulnérables ?
La fraude au président ne résulte pas uniquement d’une défaillance technique. Elle exploite également les comportements humains et les faiblesses de l’organisation interne. Un salarié qui reçoit une demande présentée comme venant de son supérieur peut hésiter à la remettre en question, notamment lorsqu’elle est formulée sur un ton autoritaire ou qu’elle invoque une échéance immédiate. La pression hiérarchique, la peur de retarder une opération importante et le désir de démontrer sa réactivité peuvent alors prendre le dessus sur les réflexes de prudence.
Les procédures financières insuffisamment formalisées constituent une autre source de vulnérabilité. Lorsqu’un seul collaborateur peut initier et valider un paiement important, lorsque les changements de coordonnées bancaires ne sont pas vérifiés ou lorsque les demandes exceptionnelles peuvent contourner le circuit habituel, le risque d’exécution d’un ordre frauduleux augmente. L’absence de procédure claire pour signaler un message suspect peut également retarder la détection de la tentative.
Enfin, les informations diffusées sur internet peuvent faciliter la préparation de l’escroquerie. Les fonctions des salariés, leurs coordonnées professionnelles, les relations entre les services et les déplacements des dirigeants peuvent aider un fraudeur à personnaliser son approche. La maîtrise des informations publiées et la limitation des accès aux données internes ne permettent pas d’éliminer le risque, mais elles peuvent rendre la fraude plus difficile à préparer.
Le lien entre fraude au président et protection des données personnelles
La protection des données personnelles constitue un volet important de la prévention. Les fraudeurs peuvent exploiter des informations relatives aux dirigeants et aux salariés pour rendre leurs messages plus crédibles : nom, fonction, adresse professionnelle, numéro de téléphone ou relations hiérarchiques. Ces informations ne sont pas toutes nécessairement confidentielles, mais leur collecte et leur recoupement peuvent faciliter une usurpation d’identité ou une tentative d’ingénierie sociale.
L’entreprise doit donc porter une attention particulière à la sécurité des données qu’elle détient et aux conditions dans lesquelles ses collaborateurs y accèdent. Cela suppose notamment de limiter les accès aux seules personnes qui en ont besoin, de sécuriser les comptes professionnels, de gérer rigoureusement les habilitations et de retirer rapidement les droits devenus inutiles. Les informations internes sensibles ne doivent pas être diffusées sans nécessité, et les salariés doivent être sensibilisés aux risques liés au partage de documents, aux pièces jointes et aux demandes inhabituelles.
La sécurisation des données ne remplace toutefois pas les contrôles financiers. Un système informatique correctement protégé peut coexister avec des procédures de paiement fragiles. La prévention doit donc associer sécurité technique, protection des informations, formation du personnel et contrôle effectif des opérations financières.
Quelles mesures mettre en place pour prévenir la fraude ?
La première mesure consiste à établir une procédure de vérification systématique pour toute demande de virement inhabituelle, urgente ou portant sur un montant important. Le collaborateur doit confirmer l’ordre par un canal indépendant de celui utilisé pour recevoir la demande. Par exemple, il peut rappeler le dirigeant sur un numéro déjà enregistré dans les contacts internes ou solliciter une confirmation auprès d’un autre responsable habilité. Il ne faut pas utiliser exclusivement les coordonnées figurant dans le message suspect, car celles-ci peuvent être contrôlées par le fraudeur.
L’entreprise doit également mettre en place une séparation des tâches et une double validation des paiements sensibles. La personne qui prépare un virement ne devrait pas être la seule à pouvoir l’autoriser. Les changements de coordonnées bancaires des fournisseurs doivent faire l’objet d’un contrôle distinct, en contactant le fournisseur à partir de coordonnées déjà vérifiées. Des plafonds de paiement, des règles de délégation et une procédure spécifique pour les opérations exceptionnelles permettent aussi de réduire les risques.
La sensibilisation des salariés est tout aussi essentielle. Les équipes doivent apprendre à repérer certains signaux d’alerte : demande de paiement inhabituelle, insistance sur le secret, pression temporelle, changement soudain de coordonnées bancaires, refus de tout contrôle ou adresse électronique légèrement différente de l’adresse habituelle. La formation doit rappeler que la vérification d’une demande ne constitue pas un manque de confiance envers la hiérarchie, mais une mesure normale de sécurité.
Sur le plan technique, l’entreprise doit sécuriser les messageries professionnelles, activer l’authentification multifacteur lorsque cela est possible, appliquer les mises à jour de sécurité et limiter les droits d’accès aux comptes et documents sensibles. Il convient également de prévoir une procédure permettant de signaler rapidement un courriel suspect, de conserver les preuves et de mobiliser les interlocuteurs compétents. Ces mesures doivent être adaptées à la taille de l’organisation, à ses moyens et à la nature de ses activités.
Que faire lorsqu’une fraude est suspectée ou déjà réalisée ?
Lorsqu’un salarié reçoit une demande suspecte, il doit éviter d’y répondre dans la précipitation et suspendre l’exécution du paiement jusqu’à ce que l’identité du demandeur soit vérifiée. Il est important de conserver le message original, les coordonnées de l’expéditeur et les éventuelles pièces jointes, puis de signaler immédiatement la tentative au responsable désigné. Supprimer le message ou poursuivre les échanges sans précaution pourrait compliquer l’analyse de l’incident.
Si le virement a déjà été effectué, chaque minute compte. L’entreprise doit contacter immédiatement sa banque afin de demander, lorsque cela est encore possible, le blocage ou le rappel des fonds et signaler le caractère frauduleux de l’opération. Elle doit ensuite préserver les éléments de preuve, informer les responsables internes concernés et entreprendre les démarches de signalement ou de plainte auprès des autorités compétentes. Si une boîte de messagerie ou un compte professionnel semble compromis, les accès concernés doivent être sécurisés et l’incident examiné afin de déterminer l’étendue de l’atteinte.
Après l’urgence, l’entreprise doit analyser les circonstances de l’incident : origine de la demande, informations exploitées, éventuelle compromission d’un compte, insuffisances dans le circuit de validation et délai de détection. Cette analyse permet de corriger les failles et d’éviter que le même scénario ne se reproduise. Lorsque des données personnelles ont été compromises, il convient également d’évaluer les obligations applicables en matière de protection des données et de déterminer si des démarches particulières doivent être engagées auprès de l’autorité compétente.
Quelle responsabilité pour l’entreprise et ses collaborateurs ?
Les conséquences d’une fraude au président ne se limitent pas à la perte financière. L’entreprise peut subir une perturbation de ses activités, une dégradation de ses relations avec ses partenaires, des coûts liés aux investigations et une atteinte à sa réputation. Selon les circonstances, l’incident peut également révéler des insuffisances dans l’organisation des paiements, la gestion des accès ou la protection des informations.
La question de la responsabilité doit être appréciée au regard des circonstances propres à chaque situation. Le fait qu’un salarié ait exécuté un ordre frauduleux ne suffit pas, à lui seul, à déterminer automatiquement sa responsabilité personnelle. Il convient notamment d’examiner les procédures en vigueur, les pouvoirs qui lui étaient confiés, les consignes reçues, les vérifications effectuées et les éventuelles défaillances organisationnelles. De même, les conséquences juridiques d’un virement frauduleux peuvent dépendre des circonstances de l’opération et des règles applicables. L’entreprise a donc intérêt à formaliser ses procédures, à former ses équipes et à conserver la trace des contrôles réalisés.
Conclusion
La fraude au président démontre que la sécurité d’une entreprise ne dépend pas uniquement de ses outils informatiques. Elle repose aussi sur la fiabilité des procédures internes, la vigilance des collaborateurs et la capacité de l’organisation à remettre en question une demande inhabituelle, même lorsqu’elle semble provenir de son plus haut responsable.
Pour se prémunir contre cette menace, les entreprises doivent combiner des contrôles financiers rigoureux, une vérification indépendante des ordres de paiement, la sécurisation des comptes professionnels et une sensibilisation régulière de leurs équipes. La protection des données et la maîtrise des informations accessibles aux fraudeurs participent également à cette démarche.
Un ordre de virement urgent ne doit jamais dispenser l’entreprise de vérifier l’identité de son auteur. Face à la fraude au président, la prudence n’est pas un frein à l’efficacité : elle constitue une condition essentielle de la sécurité financière.
Yazid ALE
Juriste en droit du numérique et droit privé fondamental
Change this description